
中美对抗下日本的未来走向(第一篇):现实与困局——日本在夹缝中求生

图:东京塔与城市天际线,展现“现代体面”的外观与“生活压力”的底层。
系列说明:本系列共三篇,围绕“中美对看下日本的未来走向”。第一篇聚焦日本的现实与困局(民生与产业的底层逻辑),第二篇聚焦日本的大国叙事与战略选择(美国的需求、日本的定位与选项),第三篇聚焦未来路径推演(台湾节点、东南亚生命线与日本的结局)。本篇为第一篇。
——
开场:一个追求“体面”的国度,越来越拧巴的生活
如果你只在动漫里认识日本,它精致、克制、讲究;如果你读过《菊与刀》,你会觉得它自卑又自负、崇强而轻弱;而当我们把镜头深入到普通日本人的一日三餐、税单、房租与通勤,你会看到另一层真相:在中美两极博弈的时代,日本的体面越来越难维持,生活也越来越拧巴。
-
过去三年,按美元计价的日本GDP从约 5.04 万亿美元跌至 4.03 万亿美元,账面衰退近 20%;
-
日元长期走弱,进口能源与粮食“被动涨价”,普通人“账面收入涨、实际购买力跌”;
-
日本人的“实际收入”从 2022 年初至 2025 年末,负增长成为常态,2025 年连续十个月下降;
-
同期物价显著抬升,食品、出行、服务全面涨价,鸡蛋、米价等民生品成为“痛点”。
这一切并非“偶然”,而是地理、资源与安全结构的长期叠加:岛国纵深有限、自然灾害频繁、资源极度稀缺、能源与航线对外依赖,决定了日本在全球供应链中的“高度外向性”。当中美关系转入“竞争的主赛道”,日本的“外向性”就会被系统性放大成“脆弱性”。
——
第一部分:收入“看似涨了”,生活却更难了

图:早高峰的东京地铁,纪录片视角的拥挤与匆忙,映射“账面涨、到手紧”的职场现实。
日本职场的主旋律,是“账面涨、到手紧、实际降”。以厚劳省口径与一线样本为参照:
-
正式员工:东京都市圈税前月薪约 31 万日元(≈ 人民币 1.4 万),到手扣除税费与社保,约 19.6 万日元(≈ 人民币 8,700);
-
非正式与派遣岗位:普遍在 20 万日元以下(≈ 人民币 9,000 以下),更依赖多岗拼接与时薪;
-
结构性变化:非正式职位增多,稳定性下降,靠“多打零工”堆总收入的现象更普遍。
扣除项的“真实重量”,在紧张的家庭现金流里体现得很清楚:
-
直接税:个人所得税 + 住民税 + 复兴特别税;
-
社会保险:医保、国民年金、厚生年金、雇佣(失业)保险;
-
不动产负担:自有住房的固定资产税(评估价约 1.7%/年),断缴风险刚性;
结论很朴素:当“税社保刚性支出”与“住房刚性负担”叠加,“到手”就会被迅速压薄,哪怕账面总额“略涨”,真实购买力也在持续走低。
——
第二部分:物价“抬不住”,一日三餐成了压力点
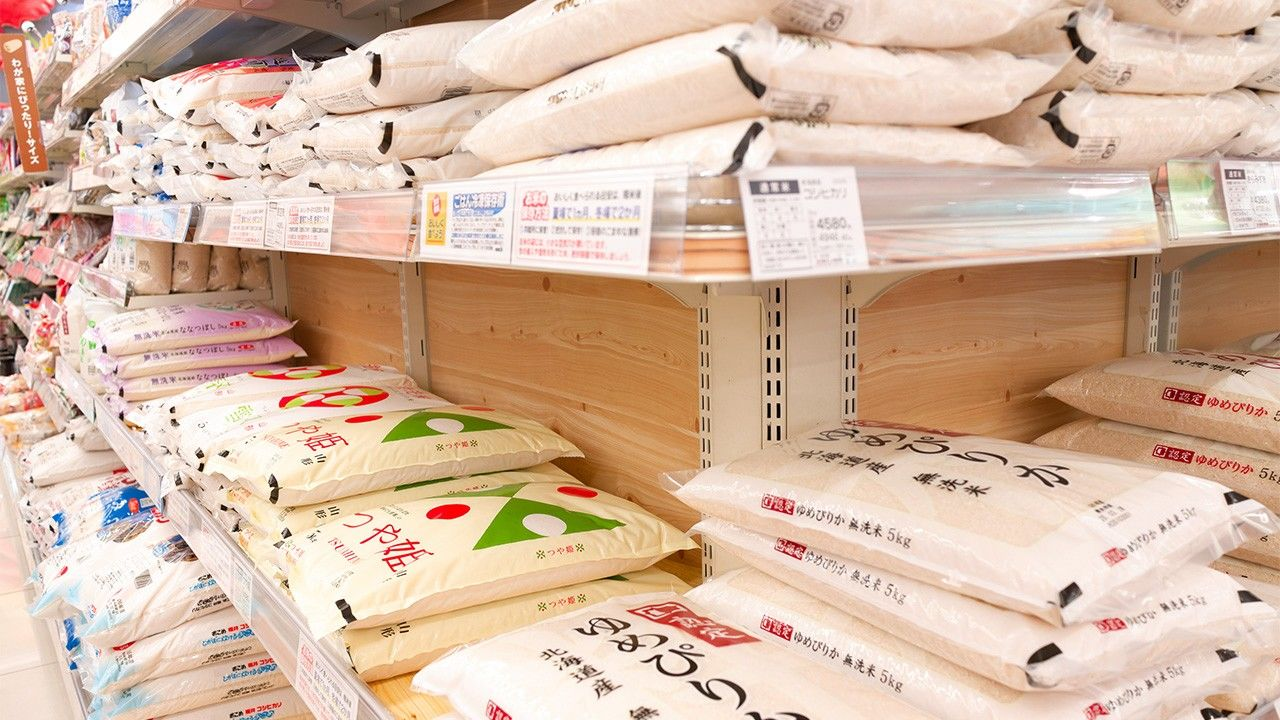
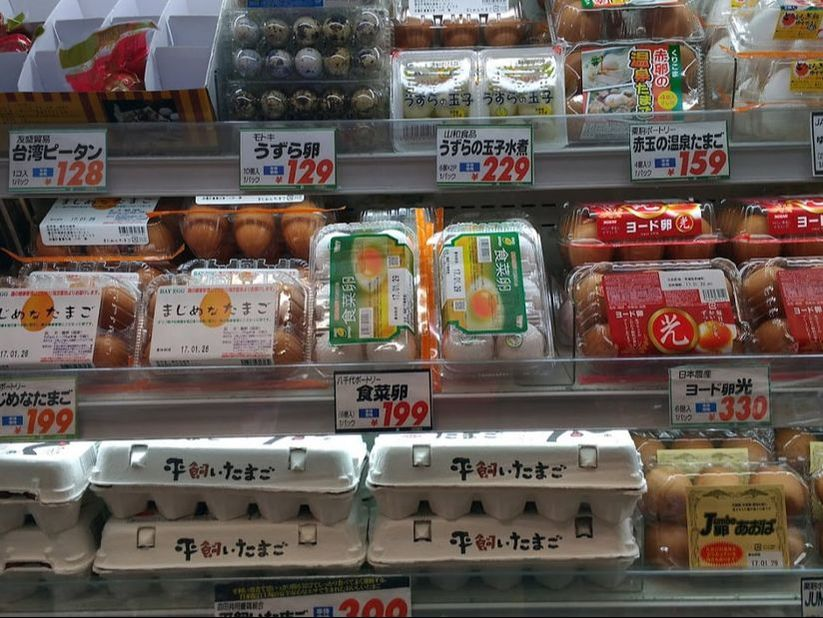
图:日本超市中的米袋与鸡蛋价格标签,价格“台阶上移”直观可见。
日元走弱对一个“进口依赖型”国家意味着什么?意味着“把外部涨价,直接搬进了自家厨房”。
-
粮食与主食:大米价格居高(5kg 动辄数千日元),鸡蛋零售价约为我国的三倍;
-
生鲜与蔬果:季节波动显著,但整体价格台阶上移;
-
城市服务:出租车价格创 33 年来最大涨幅,理发、维修、教育培训等全面抬升;
总务省的一组结构性指标尤为关键:日本人的“食品支出占收入比”逼近 29%。这不是“吃得更好”的结果,而是“不得不为更贵的食物付更多钱”的现实。宏观层面看,是“汇率 + 进口依赖 + 能源价格”的三重传导;微观层面看,是普通家庭每月可支配收入的“可见缩窄”。
——
第三部分:住与行——城市高光,家庭算术

图:低层住宅、狭窄街巷与密集电线杆,是日本地震带上的日常生活肌理。
东京房价“世界一线”的名头不冤:核心区域(港区、千代田、涩谷、新宿)房价直逼伦敦与巴黎,外围区县与卫星城(大田、江户川、琦玉)则显著分化。结构性结论如下:
-
自有率约 60%,在发达国家中不算低,但固定资产税的“恒定性风险”不可忽视;
-
新建房全国均价约 6,082 万日元,核心城市显著高于全国均值;
-
租房的现金流压力:三口之家的 70 平米租金 + 水电气网 + 管理费,基本吃掉“一人到手”,逼迫“双职”成为常态。
交通与通勤,是东京生活的第二张“隐形账单”:
-
打车:短途动辄数千日元,通勤主要依赖轨道交通;
-
通勤时间:长距离跨县通勤普遍(如琦玉居住、东京工作),时间成本与生活质量的长期博弈。
在“高成本都市生活”的外观之下,是一套“家庭算术”:房租或房贷的稳态支出 + 食品与能源的持续抬升 + 税社保刚性扣除,逼迫家庭做出更多“效率优先”的选择(更多兼职、更少休息、更少生育)。
——
第四部分:产业的断层与“上游幻觉”

图:半导体洁净车间里的操作场景,上游技术壁垒确实存在,但难以单独“托起一个国家”。
日本不是没有硬实力:高端机床、精密光学、电子元器件、光刻胶与氟化氢等精细化工,仍有壁垒与份额。但这类“上游优势”往往被过度理解为“国家底盘”。现实要冷酷得多:
-
规模约束:以机床为例,产业产值占 GDP 不足 0.25%,对 1 亿人规模的经济体“带动有限”;
-
链条断裂:家电与消费电子的“下游大盘”塌缩,整条链条的就业与乘数效应同步消退;
-
海外化趋势:研发与制造外迁,使“海外资产反哺本土”的效率走低,资本“逐利而非恋土”。
真正能吞吐上下游、稳住就业与现金流的,是“整车产业”这样的链条型行业。但日本汽车正在遭遇“技术路线压力 + 市场结构重塑”的双重夹击:
-
新能源转型加速:中国与美国的双重推动,压缩了日本在关键市场的份额与议价;
-
企业分化:龙头盈利尚可,二三线承压甚至“卖楼求生”;
-
贸易结构:日本已连续多年出现贸易逆差,本土财富在慢性外流。
结论:把“上游壁垒”当作“国家底盘”,是一种“幻觉”。没有强势的下游产业承接,上游的价值只能停留在“技术情绪”,难以转化为“广泛就业与稳定民生”。
——
第五部分:金融“压舱石”的两面性——厚血条,薄输血
日本的“海外净资产”与“外汇储备”,是一块典型的“两面牌”。
-
厚血条:海外净资产规模约 3.3 万亿美元,外汇储备约 1.3 万亿美元,其中美债约 1.16 万亿美元;其存在本身即“市场震慑”,有助于稳定汇率与金融预期;
-
薄输血:储备的“可用性”受政治约束,增持美债在某些阶段更像“政治义务”,反而挤占本土实体的资金与政策空间;
当“外部风浪”加剧(能源波动、汇市博弈、地缘收缩),金融压舱石的作用更偏向“稳信心”,而非“稳民生”。普通人的感受,往往滞后但真实:宏观不至于巨震,微观却是温水煮青蛙。
——
第六部分:地缘与身份的双重焦虑——谁来保护航线,谁来买你的货
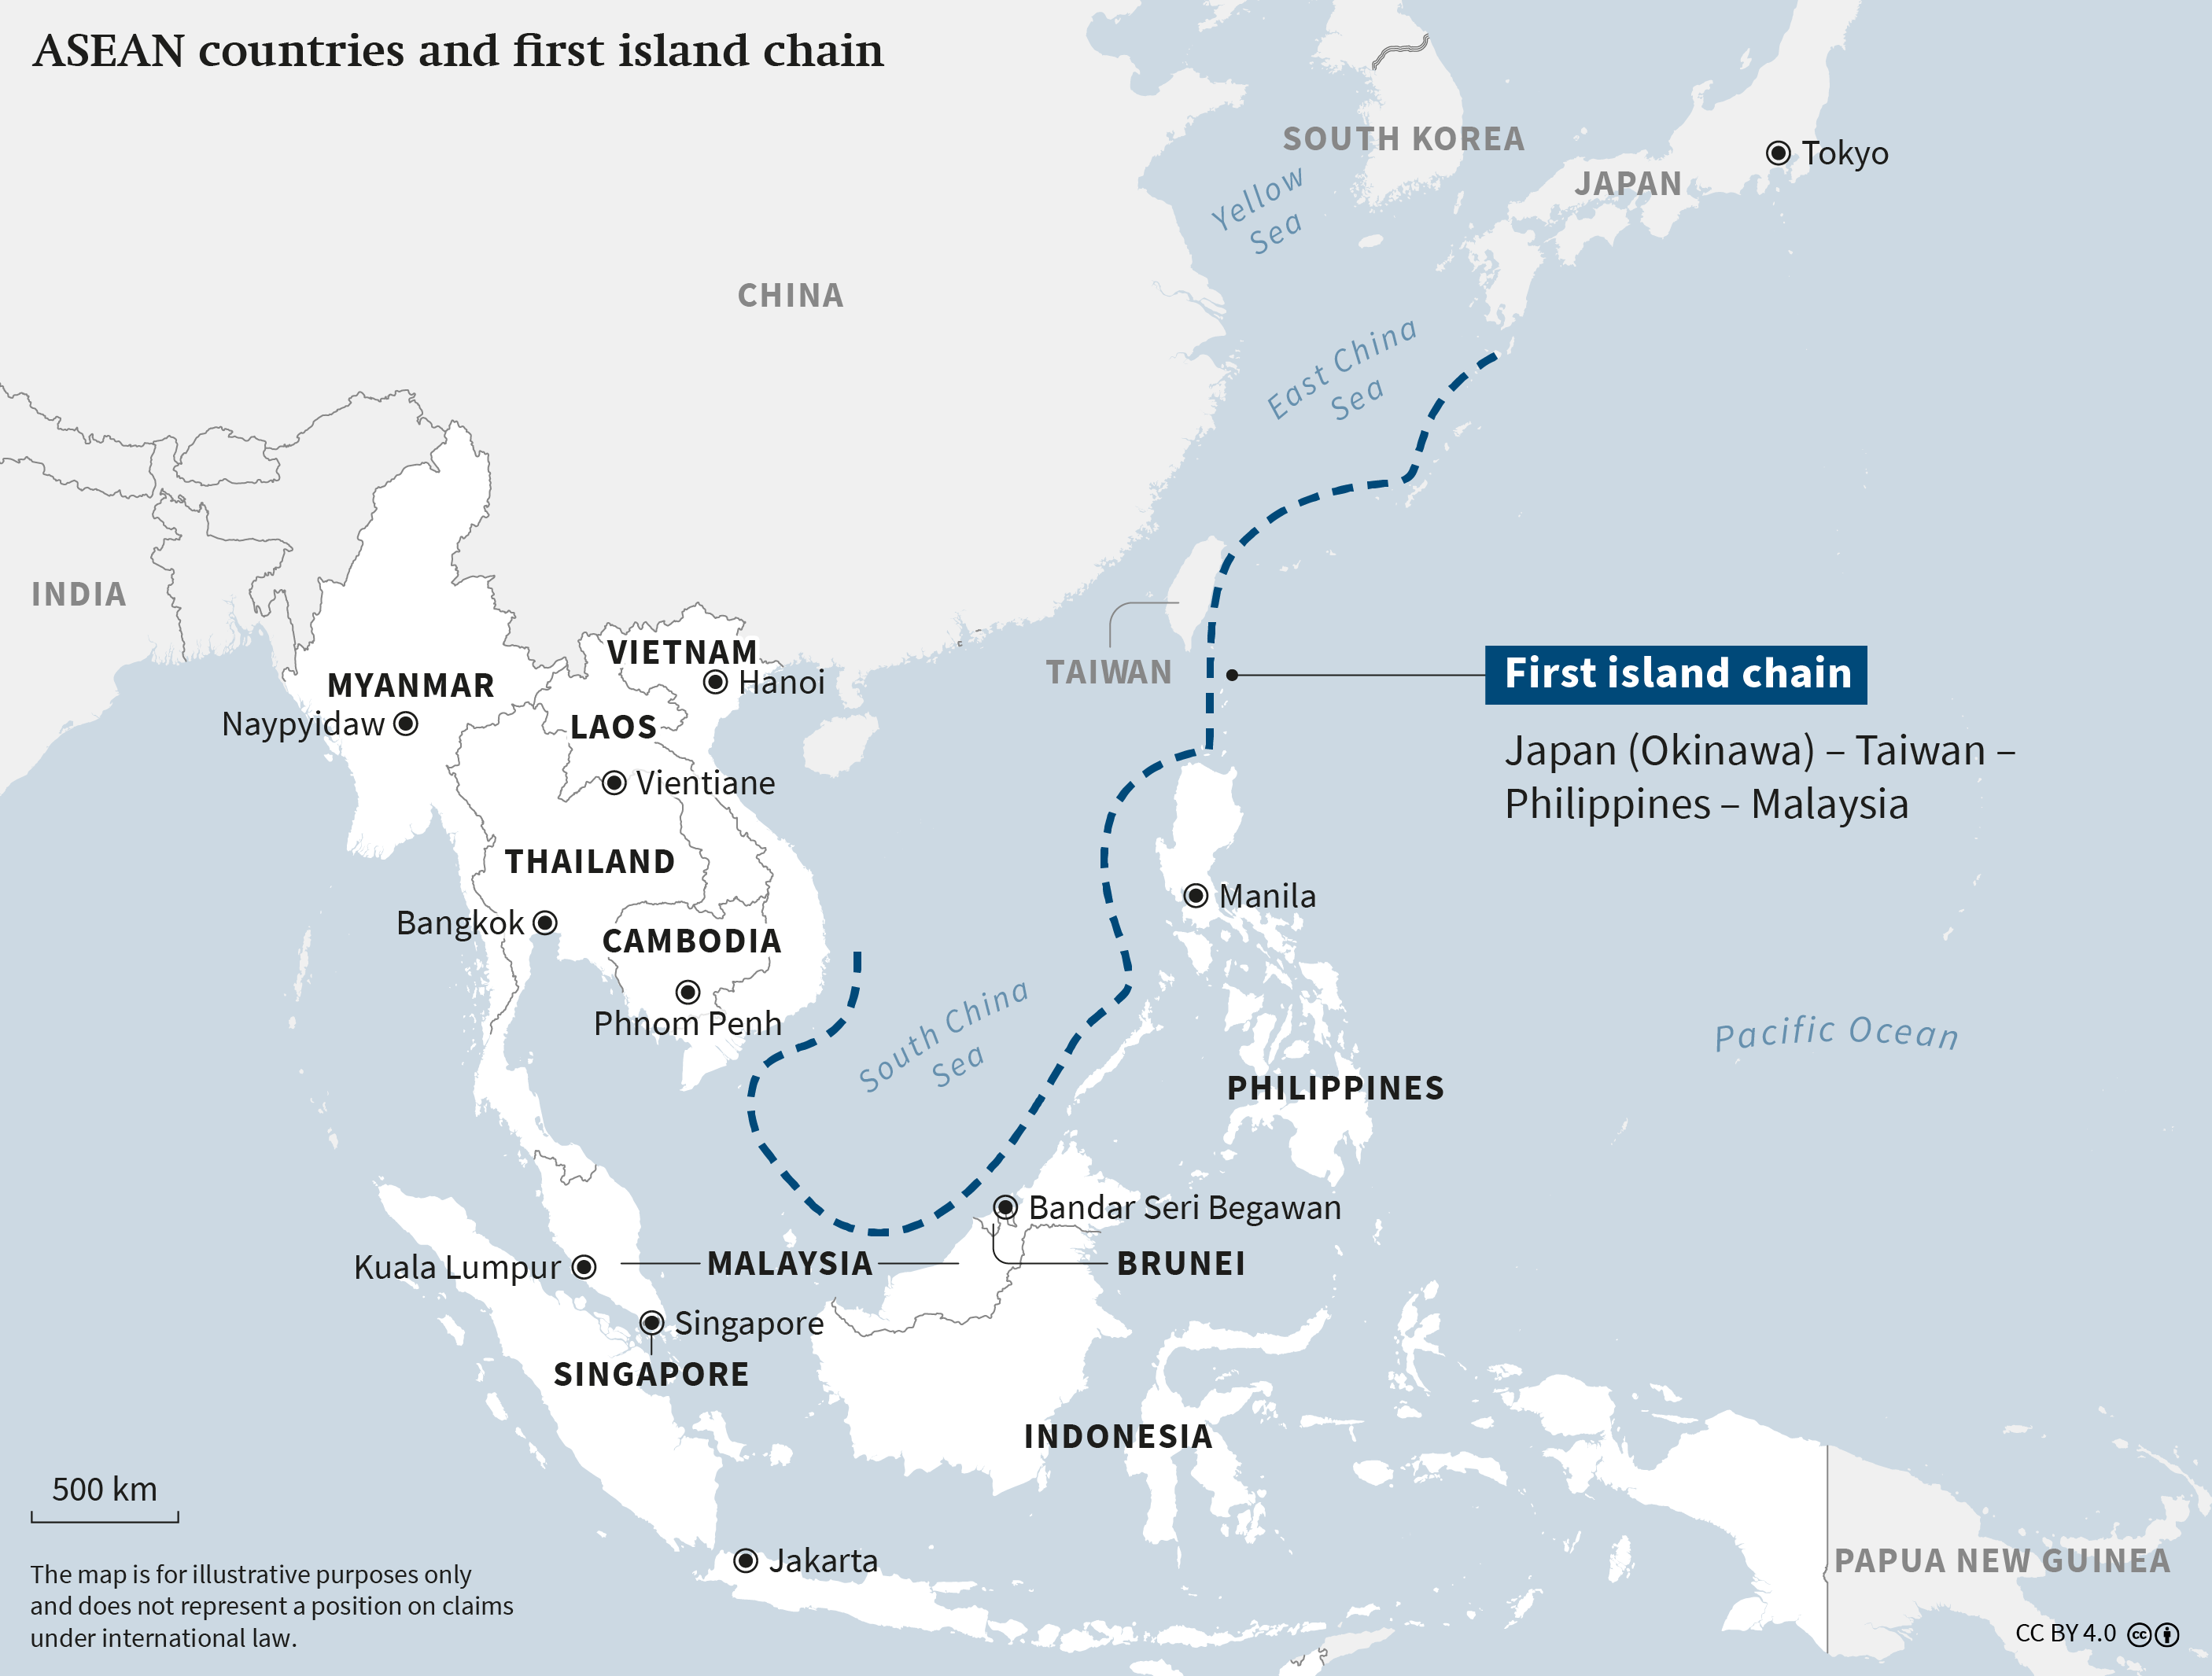
图:第一岛链示意,标示日本—琉球—台湾—菲律宾的战略链条,理解日本的“身份与焦虑”。
日本的资源与市场结构高度绑定外部:
-
能源生命线:石油 90% 以上依赖进口,海上运输高度依赖“经南海—马六甲—印度洋”的航线安全;
-
市场生命线:中国是最大贸易伙伴,制造与消费深度耦合;美国是安全与金融的“锚”,但同时也是产业回流与关税的“源”;
当中美关系进入“更硬的博弈态”,日本的“身份焦虑”与“地缘焦虑”就会同步加压:
-
身份焦虑:在美国的安全体系里,日本更像“前线支点”,而非“平等盟友”;
-
地缘焦虑:航线安全与供应稳定,取决于中美的“合作窗口”,而非日本的“自主窗口”。
这解释了为什么日本国内“增加防卫预算”“扩展自卫队权限”的政治议程经常获得支持——它是对“长期不安全感”的情绪化回应。但这类回应,往往在“民生层面”换来更紧的预算、更重的税,更少的未来感。
——
第七部分:普通人的选择——更拼、更省、更慢更少
把宏观拉回家庭账本,能看到四条清晰的生活线:
-
更拼:非正式岗位增多,多岗拼接,时薪堆总额成为常态;
-
更省:食物更贵、消费更谨慎,食品支出占比高企,旅游与享乐型消费收缩;
-
更慢:通勤时间增长、健康支出上升,长期压力转化为慢性疲惫;
-
更少:生育意愿下降、家庭扩张放缓,长期人口结构加剧“老龄化—低活力”的循环。
这不是“日本人不努力”,而是“结构性现实太硬”。当一个国家的能源与市场依赖外部,而安全与金融又依赖更强的大国,它的“民生弹性”就会变得脆弱。中美博弈,只是把这种脆弱照亮得更清楚。
——
结语:第一篇的判断与下一篇的转场
日本的现实,远比表层的“精致”更复杂:
-
民生端:到手缩、物价涨、住房重、通勤长,家庭的“稳态体面”越来越难维持;
-
产业端:下游塌、上游窄、外贸逆、资本漂,经济的“造血能力”持续减弱;
-
金融端:压舱石厚但输血薄,稳的是预期,不是餐桌;
-
地缘端:航线与市场在中美之间摇摆,焦虑被内化为“安全政治”,反向挤压民生。
一个朴素但重要的结论:在中美主导的世界里,日本的体面越来越难。它不是不想体面,而是体面的成本被成倍提高。
-
下一篇(第二篇),我们将转入“战略层面”,回答三个问题:
-
美国究竟需要一个什么样的日本?
-
日本的“自我定位”在 2020s—2030s 如何变化?
-
在“台湾节点—东南亚生命线—第一岛链”的联动里,日本还有哪些选项?
-
系列提醒:第三篇将做“路径推演”,在不同情形下,日本是“被抛弃的前线”“被边缘化的次要国”,还是“谨慎靠拢的合作国”。
——